Sportello +Tutela · Denaro, casa e persona
Hai un problema? Scrivici
Il caso viene letto da chi si occupa di questa materia. Ti ricontattiamo per capire la situazione e indicarti il percorso corretto.
Di che cosa ci occupiamo
I casi che seguiamo su banche e credito
Questi sono i problemi che arrivano più spesso allo sportello. Se il tuo non è in elenco, scrivici lo stesso: la verifica iniziale è gratuita e serve proprio a capire se c'è materia per una contestazione.
Addebiti non riconosciuti
Domiciliazioni mai autorizzate, importi diversi dal previsto, addebiti che proseguono dopo la disdetta. Esistono termini precisi per chiederne il rimborso, diversi a seconda dei casi.
Costi del conto e modifiche unilaterali
Spese comparse senza preavviso, condizioni cambiate senza comunicazione, conti che costano molto più del previsto.
Carte di pagamento
Blocchi improvvisi, operazioni contestate, rimborsi negati, carte revocate. Nelle operazioni non autorizzate l'onere della prova è della banca.
Finanziamenti e cessioni del quinto
Tassi e costi non chiari, estinzioni anticipate senza rimborso degli oneri, polizze imposte insieme al prestito.
Mutui
Rate non più sostenibili, surroghe ostacolate, spese di istruttoria, richieste di garanzie aggiuntive.
Segnalazioni nelle banche dati
Segnalazioni come cattivo pagatore, spesso per importi minimi o già pagati, che bloccano ogni richiesta di credito. Verifichiamo se sono legittime e chiediamo la cancellazione.
Credito collegato all'acquisto
Quando il finanziamento è legato a un bene o a un servizio mai ricevuto o difettoso, la contestazione si estende al finanziamento.
Investimenti e prodotti complessi
Prodotti venduti senza un profilo adeguato, informazioni incomplete, perdite su strumenti non compresi al momento della firma.
Non trovi il tuo caso?
Scrivici comunque descrivendo la situazione. Se il problema non rientra in quest'area lo indirizziamo internamente al referente giusto.
Come funziona
Dalla segnalazione alla risposta
Verifica gratuita
Leggiamo la tua segnalazione e i documenti che ci mandi. Ti diciamo se c'è qualcosa da contestare e che cosa puoi realisticamente ottenere.
Reclamo all'ufficio reclami
Prepariamo e inviamo il reclamo scritto alla banca o all'intermediario, che ha un termine per rispondere. È il passaggio obbligatorio prima di ogni altro strumento.
Arbitro Bancario Finanziario
Se la risposta non arriva o non soddisfa, si presenta ricorso all'Arbitro Bancario Finanziario: procedura semplice, costi molto contenuti e decisioni che gli intermediari seguono quasi sempre.
L'Arbitro è uno strumento sottoutilizzato
Molte controversie con banche e finanziarie si risolvono davanti all'Arbitro Bancario Finanziario, una sede a cui il cliente può rivolgersi con un costo minimo dopo aver presentato reclamo. Le decisioni non sono vincolanti in senso stretto, ma il mancato rispetto viene reso pubblico, e per questo gli intermediari vi si adeguano nella grande maggioranza dei casi.
La condizione è una sola: il reclamo scritto va presentato prima, e va presentato bene. È lì che si definisce che cosa l'Arbitro potrà esaminare.
Prima di scriverci
Che cosa ci serve per la verifica
Non è obbligatorio avere tutto. Più materiale ci mandi, però, più la prima risposta è precisa.
- Gli estratti conto con le operazioni contestate
- Il contratto e il documento di sintesi delle condizioni
- Le comunicazioni ricevute dalla banca
- Per i finanziamenti: il piano di ammortamento e il conteggio estintivo
- Per le segnalazioni: la comunicazione ricevuta e la visura della banca dati
- Il reclamo già inviato e la risposta
Domande frequenti
Le domande che ci fanno più spesso
Devo essere socio per scrivervi?
No. La verifica iniziale del problema è gratuita e aperta a chiunque.
Il servizio è a pagamento?
Consumerismo è un'associazione e si sostiene attraverso le tessere associative. La verifica iniziale è gratuita: se emerge una contestazione fondata e vuoi che la seguiamo, ti spieghiamo prima le condizioni.
Mi hanno addebitato somme che non riconosco.
Va disconosciuto per iscritto subito. I termini cambiano a seconda che l'addebito fosse autorizzato da un mandato valido o no, e la differenza è sostanziale. Mandaci l'estratto conto: si capisce dalla riga dell'operazione.
Risulto segnalato come cattivo pagatore.
La segnalazione deve essere preceduta da un preavviso e deve essere proporzionata. Molte sono contestabili, soprattutto quando riguardano importi minimi o posizioni poi regolarizzate. Si chiede la rettifica e, se serve, si ricorre all'Arbitro o al Garante.
Ho estinto un prestito in anticipo. Mi spetta qualcosa?
In caso di estinzione anticipata hai diritto alla riduzione del costo totale del credito, e quindi al rimborso di una quota degli oneri pagati in anticipo. Molti clienti non lo chiedono: mandaci il conteggio estintivo.
La banca non risponde al mio reclamo.
Decorso il termine previsto puoi presentare ricorso all'Arbitro Bancario Finanziario. È una procedura pensata per essere usata senza avvocato, con un contributo minimo, e in pratica il reclamo non risposto è già un elemento a tuo favore.
Quanto tempo ci vuole?
La verifica iniziale richiede pochi giorni. Il reclamo alla banca ha un termine di risposta previsto. Il ricorso all'Arbitro si definisce in alcuni mesi. Le contestazioni sulle segnalazioni nelle banche dati possono richiedere tempo, ma spesso si risolvono già in fase di reclamo.
Chi legge la tua segnalazione
Lo staff dello sportello
Luigi Gabriele
Ideatore
Giovanni Riccobono
Direttore Generale
Paolo Di Donato
Direttore Legale Sportello +Tutela
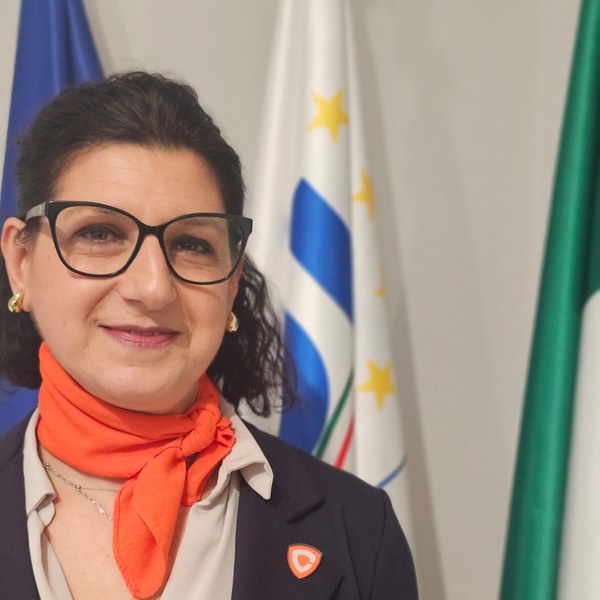
Maria Riccobono
Segretaria Nazionale Sportello +Tutela
Approfondimenti